Financiación de flex living y build to rent en España
La financiación de flex living y build to rent en España llega, en buena parte, de financiadores alternativos: el 68 % de ellos financia flex living y el 41 %, build to rent, según el Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026). Son formatos nuevos y la banca todavía no tiene historial para valorarlos. Te explicamos qué son, por qué entra primero el capital privado y qué riesgos tiene para quien invierte.
Este texto es divulgativo. No es una recomendación de inversión ni asesoramiento financiero.
Qué son el flex living y el build to rent
El build to rent (BTR) es la promoción de viviendas para mantenerlas en alquiler, no para venderlas. El flex living es alquiler flexible y amueblado, de media estancia, con servicios incluidos. Se suman otros formatos: residencias de estudiantes, senior living y logística.
Todos comparten algo: se financian por los ingresos que se esperan, no por un historial de ventas. Para entender cómo se estructura esa deuda, puedes repasar nuestra guía sobre préstamos puente inmobiliarios.
Financiación alternativa en nuevos activos inmobiliarios: qué segmentos financia
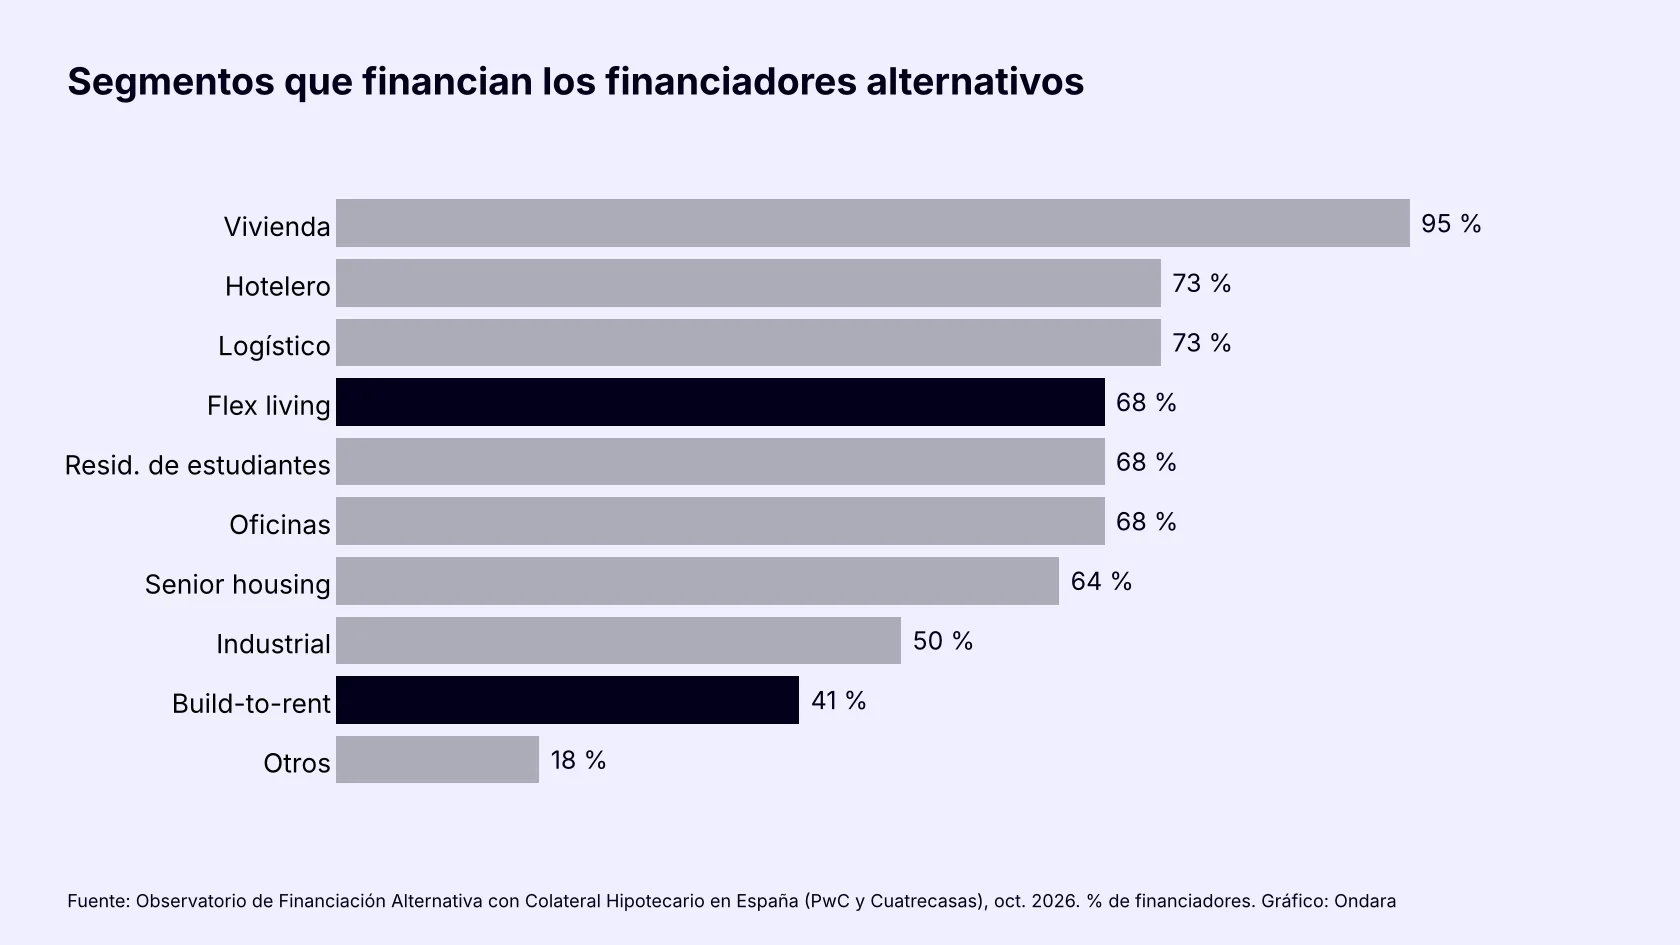
El Observatorio pregunta a los financiadores alternativos qué segmentos financian. La vivienda lidera con claridad. Flex living y residencias de estudiantes están a la par; el build to rent queda más abajo.
| Segmento | % de financiadores que lo financian |
|---|---|
| Vivienda | 95 % |
| Hotelero | 73 % |
| Logístico | 73 % |
| Flex living | 68 % |
| Residencias de estudiantes | 68 % |
| Oficinas | 68 % |
| Senior housing | 64 % |
| Industrial | 50 % |
| Build-to-rent | 41 % |
| Otros | 18 % |
Por qué entra primero la deuda privada
La banca analiza el historial: ocupación, rentas y operaciones comparables. Un formato nuevo no tiene esos datos. Según el Observatorio, ahí es donde la financiación alternativa entra primero, porque evalúa el proyecto y su plan de salida.
- Falta de comparables. Sin operaciones de referencia, la tasación es más difícil.
- Operación a medida. Plazos y disposiciones se ajustan al plan del proyecto.
- Fase inicial. La obra y la puesta en marcha exigen capital antes de que haya ingresos estables.
Cuando el activo se estabiliza, suele refinanciarse con deuda a largo plazo. Es la lógica del bridge-to-term, que explicamos con sus claves legales.
Esa flexibilidad tiene contrapartidas. El Observatorio recoge un coste financiero mayor que el bancario, un seguimiento más estrecho de la operación y plazos ajustados al plan de salida. Para el inversor, la pregunta no es solo cuánto puede rendir un formato, sino quién paga si el plan se retrasa y qué garantía respalda la deuda.
Tendencias: qué está pasando en el mundo y en España
- Europa (22 de agosto de 2026). Un análisis de GRI Institute estima que las normas de Basilea IV abren un hueco de financiación de unos 250.000 millones de euros en el inmobiliario europeo. Según Savills, citado en el mismo texto, los sectores de vivienda y residencias suponen casi el 30 % de la inversión europea.
- España, regulación y BTR (10 de junio de 2026). Según idealista, que recoge el Spain Living Investor Survey 2026 de Cushman & Wakefield, la regulación del alquiler ha frenado casi toda la nueva promoción de BTR en Barcelona y el capital se desvía a la venta unidad a unidad. Las residencias de estudiantes son el segmento que más inversores tienen en su radar (el 75 %).
- España, logística (28 de julio de 2026). Cushman & Wakefield informa de que la contratación logística superó el millón de metros cuadrados en el primer semestre de 2026, con una disponibilidad inferior al 3,5 % en Barcelona.
- España, flex living (29 de junio de 2026). Según idealista, DWS ve el flex living como un segmento que parte de una base pequeña y que exige más operativa y financiación inicial que el alquiler residencial convencional.
Son datos de consultoras y prensa, con fechas y perímetros distintos, y pueden cambiar. Para un inversor particular, la lectura es sobria: hay demanda de capital en estos formatos, pero también más incertidumbre regulatoria y operativa.
Logística: el activo con más recorrido estadístico
La logística tiene más historial que el flex living. El stock en España ha pasado de 28,7 a 34,7 millones de m² entre 2020 y 2025, y se prevén 36,2 millones en 2026.
| Año | Stock logístico (millones de m²) |
|---|---|
| 2020 | 28,7 |
| 2022 | 31,0 |
| 2024 | 33,5 |
| 2025 | 34,7 |
| 2026 (previsión) | 36,2 |
Según el mismo informe, Madrid concentra alrededor del 45 % del stock y Barcelona entre el 31 % y el 32 %.
Cómo lo analiza Ondara
En Ondara Group estructuramos operaciones de deuda privada con activos reales como colateral y desde 2018 trabajamos con trato directo con el equipo gestor. Analizamos cada operación de forma individual: el activo, el plan de salida y las garantías. La inversión mínima es de 25.000 €. Puedes conocer más sobre el equipo y repasar el contexto en financiación alternativa hipotecaria en España.
Riesgos a tener en cuenta
- Riesgo de pérdida de capital. Toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital. La garantía inmobiliaria lo mitiga, pero no lo elimina.
- Riesgo regulatorio. Los topes y zonas tensionadas en el alquiler pueden cambiar los ingresos previstos de un proyecto.
- Riesgo operativo. El flex living y las residencias dependen de un operador y de la ocupación.
- Valoración. Sin comparables, el valor de la garantía es más incierto.
- Iliquidez y plazo. Una salida retrasada alarga la inversión.
- Datos provisionales. Las previsiones de mercado son estimaciones, no garantías.
Preguntas frecuentes
¿Qué es el flex living?
Es el alquiler amueblado y flexible, de media estancia y con servicios. Se sitúa entre el alquiler residencial y el hotel.
¿Qué diferencia hay entre build to rent y flex living?
El build to rent se promueve para alquilar a largo plazo. El flex living ofrece estancias más cortas y servicios.
¿Por qué la banca financia menos estos activos?
Porque carecen de historial y de operaciones comparables. La financiación alternativa evalúa el proyecto y su plan de salida.
¿Qué segmentos financian más los financiadores alternativos?
Según el Observatorio, la vivienda (95 %), el hotelero y el logístico (73 %) y, después, el flex living (68 %).
¿Qué riesgos tiene invertir en estos activos?
Hay riesgo de impago, regulatorio, operativo y de iliquidez, y puede perderse parte o todo el capital.
En resumen
- El 68 % de los financiadores alternativos financia flex living; el 41 %, build to rent (Observatorio, octubre de 2026).
- Los formatos nuevos carecen de historial bancario y la deuda privada entra primero.
- La regulación del alquiler pesa sobre el BTR, sobre todo en Barcelona.
- La logística tiene más recorrido y datos que el flex living.
- Toda inversión conlleva riesgos, incluida la pérdida del capital.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.