Special situations inmobiliarias: qué son y qué riesgos
Las special situations inmobiliarias son préstamos con garantía real para promotores o empresas en una situación financiera tensa que conservan activos con valor y capacidad de devolver la deuda. Según el Observatorio de Financiación Alternativa con Colateral Hipotecario, las ofrece el 64 % de los financiadores alternativos en España. Te explicamos cuándo se usan, por qué la banca queda fuera y qué riesgos asume el inversor.
Este texto es divulgativo. No es una recomendación de inversión.
Special situations inmobiliarias: qué son
El término viene del inglés y se traduce como «situaciones especiales». Designa financiación para quien tiene un problema puntual de liquidez, pero también activos que respaldan la deuda. El Observatorio de Financiación Alternativa con Colateral Hipotecario en España, con análisis de mercado de PwC y marco jurídico de Cuatrecasas (octubre de 2026) la describe como liquidez para promotores o empresas que se encuentran en alguna de estas situaciones:
- Tienen convenios de crédito vigentes.
- Están en proceso de reestructuración.
- Corren riesgo de concurso, pero conservan activos con valor y capacidad de repago.
Es, según el informe, el tipo de deuda alternativa de mayor coste. A cambio, ofrece acceso a liquidez y continuidad del negocio. Evita que una tensión de caja acabe en concurso o liquidación, un escenario que suele destruir valor también para los acreedores. Si quieres ver qué ocurre en ese caso, lee nuestro artículo sobre el concurso de acreedores y la deuda privada hipotecaria.
Por qué la banca no suele entrar
La banca analiza sobre todo el proyecto y exige ciertos requisitos: preventas, licencia, historial. En una situación especial, el problema está en el prestatario, no en el proyecto. Según el Observatorio, la regulación impide a los bancos asumir ese riesgo. Además, cada revisión de Basilea amplía ese perímetro. El informe cita el CRR3, en vigor desde enero de 2025.
La conclusión del informe es que la demanda es permanente: no depende de un ciclo concreto. Es un hueco que la financiación alternativa cubre por diseño. Si quieres repasar las diferencias con la banca, mira nuestra comparativa de financiación alternativa o bancaria.
Qué instrumentos usan los financiadores alternativos
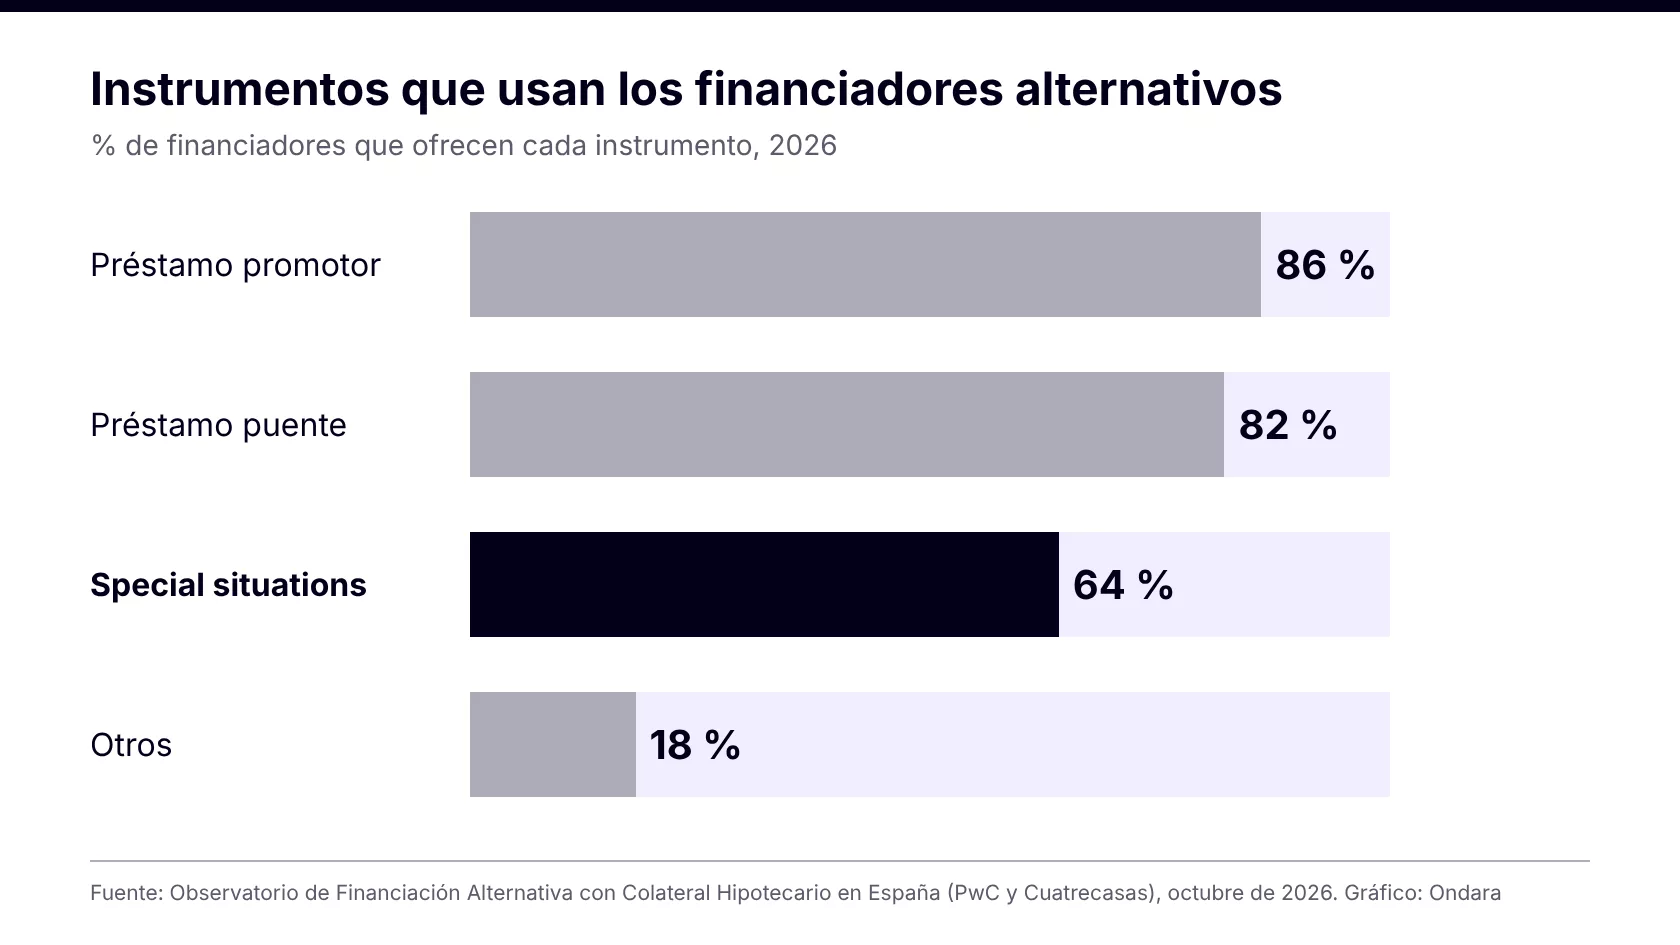
El gráfico muestra qué porcentaje de financiadores ofrece cada instrumento. Las special situations son el tercero en uso, por detrás del préstamo a promotor y del puente.
| Instrumento | Financiadores que lo usan |
|---|---|
| Préstamo promotor | 86 % |
| Préstamo puente | 82 % |
| Special situations | 64 % |
| Otros | 18 % |
Los porcentajes no suman 100 porque un mismo financiador puede ofrecer varios instrumentos. Para entender el más habitual, puedes ver cómo se estructura un préstamo puente inmobiliario.
Cuándo se usa: situaciones típicas
Estos son ejemplos descriptivos de situaciones en las que un financiador puede analizar una operación especial. No son casos reales ni una oferta.
| Situación | Qué analiza el financiador |
|---|---|
| Vencimiento de un préstamo sin refinanciación | Valor de la garantía y plan para devolver o refinanciar |
| Promotor con obra parada por falta de caja | Estado de la obra, coste de terminarla y valor final |
| Empresa en reestructuración con activos inmobiliarios | Capacidad de generar caja y valor de los activos |
| Riesgo de concurso con activos que valen más que la deuda | Prioridad de cobro y escenario si hay procedimiento |
En todos los casos importa la salida: de dónde saldrá el dinero para devolver el préstamo. Hablamos de ello en estrategias de salida en activos distressed y en nuestra guía de reestructuración de deuda empresarial.
Tendencias: qué está pasando en el mundo y en España
- Mundo, 15 de octubre de 2026: según Reuters, los fondos de direct lending captaron 129.150 millones de dólares en los nueve primeros meses de 2026 (datos de Preqin), mientras que los préstamos del tercer trimestre cayeron un 28 % interanual (PitchBook/LCD). Hay más capital que operaciones, una presión que obliga a mirar con más cuidado la estructura de cada préstamo.
- Mundo, 20 de mayo de 2026: un análisis de Moody’s Analytics, recogido por Alternative Credit Investor, indica que cerca del 65 % de los impagos corporativos de 2025 fueron reestructuraciones de deuda (distressed exchanges) y que más de una de cada tres acaba en impago o en una nueva reestructuración. Más contexto en impagos ocultos en deuda privada.
- España, 6 de octubre de 2026: Experian España, difundido por Axesor, contabiliza 4.529 concursos de acreedores hasta septiembre, un 0,22 % menos que un año antes, aunque septiembre sumó 693 (+25,09 % interanual). La caída acumulada se ha frenado: son datos de una empresa privada, no oficiales.
Para el inversor particular en España, la lectura es doble. Las situaciones de tensión existen y no desaparecen, pero son operaciones complejas que exigen análisis legal y de garantías, y no encajan en cualquier perfil. Más cifras del mercado en financiación alternativa hipotecaria en España: cifras 2026.
Riesgos a tener en cuenta
- Riesgo de impago: el prestatario ya está en dificultades, por definición. Es el riesgo central de esta categoría.
- Riesgo de procedimiento concursal: si entra en concurso, los plazos y el orden de cobro pueden cambiar.
- Riesgo de valoración y de ejecución: recuperar la garantía puede llevar tiempo y costes, y el inmueble puede valer menos de lo previsto.
- Iliquidez y plazo: el capital queda inmovilizado y el vencimiento puede alargarse.
- Complejidad: exige análisis jurídico detallado y seguimiento estrecho.
- Pérdida de capital: toda inversión conlleva riesgo, incluida la pérdida parcial o total del capital.
La garantía inmobiliaria mitiga el riesgo, pero no lo elimina. Más detalle en riesgos de la deuda privada inmobiliaria si el prestatario no paga.
Cómo trabaja Ondara
Desde 2018, Ondara Group estructura operaciones de deuda privada con garantía inmobiliaria. Analizamos cada operación, usamos activos reales como colateral y buscamos diversificar. El inversor tiene trato directo con el equipo gestor. Ondara persigue rentabilidades objetivo de doble dígito, nunca garantizadas. La inversión mínima es de 25.000 €. Puedes conocer las marcas del grupo en nuestra web.
Preguntas frecuentes
¿Qué son las special situations inmobiliarias?
Son préstamos con garantía real para promotores o empresas con tensión financiera, convenios de crédito vigentes, reestructuración o riesgo de concurso, que conservan activos con valor.
¿Por qué son más caras que otras deudas?
Porque el riesgo está en el prestatario y no solo en el proyecto. Según el Observatorio, es el tipo de deuda alternativa de mayor coste.
¿Por qué no las financia la banca?
Por regulación: según el informe, los bancos no pueden asumir ese riesgo, y las revisiones de Basilea, como el CRR3, amplían ese perímetro.
¿Cuántos financiadores las ofrecen?
El 64 % de los financiadores alternativos, según el Observatorio (octubre de 2026).
¿Son una inversión sin riesgo?
No. Existe riesgo de impago, de procedimiento concursal, de valoración y de iliquidez, y puede haber pérdida parcial o total del capital.
En resumen
- Las special situations financian a quien tiene tensión de liquidez pero activos con valor.
- La banca queda fuera por regulación, y cada revisión de Basilea amplía ese espacio.
- Es la deuda alternativa de mayor coste, porque asume el mayor riesgo.
- Exige análisis legal, garantías sólidas y una salida clara.
Si quieres conocer cómo invertimos en operaciones con garantía inmobiliaria, regístrate como inversor y te explicamos cómo funciona. La inversión mínima es de 25.000 €.
¿Necesitas financiación alternativa? Si eres empresa, promotor o particular y buscas un préstamo con garantía inmobiliaria, puedes solicitarlo a través de Préstamo Capital, nuestra marca de financiación. Contacta con Préstamo Capital y estudiaremos tu caso. La concesión está sujeta al análisis y aprobación de cada operación.
Este artículo tiene carácter exclusivamente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas u objetivo no garantizan rentabilidades futuras. Analiza cada oportunidad con un profesional antes de invertir.